چالش های حقوقی قراردادهای سرمایه گذاری ریسک پذیر در ایران
چالش های حقوقی قراردادهای سرمایه گذاری ریسک پذیر در ایران
سرمایهگذاری ریسک پذیر یا Venture Capital (VC) یکی از مهمترین روشهای تأمین مالی کسبوکارهای نوپا و شرکتهای دارای ظرفیت رشد سریع است. در این شیوه، سرمایهگذار در برابر تأمین سرمایه معمولاً بخشی از سهام یا حقوق اقتصادی شرکت را دریافت میکند و علاوه بر منابع مالی، ممکن است در تصمیمات راهبردی، توسعه کسبوکار و شبکهسازی شرکت نیز نقش داشته باشد.
با وجود گسترش اکوسیستم استارتآپی و دانشبنیان در ایران، تنظیم قراردادهای سرمایهگذاری ریسکپذیر همچنان با چالشهای حقوقی مهمی همراه است. بسیاری از سازوکارهای رایج بینالمللی VC باید با ساختار حقوق شرکتها، مقررات آمره، قواعد قراردادی و شرایط خاص حقوق ایران تطبیق داده شوند.
سرمایه گذاری ریسک پذیر چیست؟
سرمایهگذاری ریسکپذیر نوعی سرمایهگذاری در کسبوکارهایی است که معمولاً در مراحل اولیه رشد قرار دارند و در کنار احتمال شکست، ظرفیت رشد و افزایش ارزش قابل توجهی دارند.
تفاوت مهم VC با وام این است که سرمایهگذار معمولاً صرفاً طلبکار شرکت نیست؛ بلکه در قالب ساختار توافقشده، در ریسک و بازده اقتصادی کسبوکار مشارکت میکند.
به همین دلیل قرارداد سرمایهگذاری باید مسائلی مانند میزان سرمایه، ارزشگذاری شرکت، سهام سرمایهگذار، حقوق بنیانگذاران، نحوه تصمیمگیری، مالکیت فکری، گزارشدهی، تأمین مالی بعدی و روش خروج سرمایهگذار را با دقت تعیین کند.
مبنای قانونی قرارداد سرمایهگذاری ریسکپذیر در ایران
در حقوق ایران یک قانون مستقل با عنوان «قانون قرارداد سرمایهگذاری ریسکپذیر» که تمام روابط خصوصی میان سرمایهگذار و استارتآپ را یکجا تنظیم کند وجود ندارد.
با این حال، این حوزه فاقد مقررات نیست. بسته به ساختار معامله، مجموعهای از مقررات میتواند بر رابطه طرفین حاکم باشد؛ از جمله قانون مدنی و اصل آزادی قراردادها، قانون تجارت و لایحه اصلاحی قانون تجارت، مقررات بازار سرمایه، قوانین مالکیت فکری و مقررات مرتبط با شرکتهای دانشبنیان و تأمین مالی.
علاوه بر این، قانون جهش تولید دانشبنیان سازوکارهای حمایتی مهمی برای سرمایهگذاری در فعالیتهای فناورانه ایجاد کرده است. بند «ت» ماده ۱۱ این قانون، تحت شرایط مقرر، برای برخی سرمایهگذاریهای مستقیم و غیرمستقیم اعتبار مالیاتی پیشبینی کرده است.
آییننامه اجرایی این حکم نیز در سالهای بعد اصلاح شده و آخرین اصلاحات مهم آن در سال ۱۴۰۳ انجام شده است. برای نمونه، مقررات فعلی تحت شرایط مقرر امکان برخورداری از اعتبار مالیاتی تا سقف تعیینشده برای سرمایهگذاری مستقیم را پیشبینی میکند و برای سرمایهگذاری غیرمستقیم نیز قواعد خاصی دارد.
مهمترین چالش های حقوقی قراردادهای سرمایه گذاری ریسک پذیر در ایران
۱. انتخاب ساختار حقوقی مناسب سرمایهگذاری: یکی از اولین چالشها تعیین قالب ورود سرمایه است. افزایش سرمایه، انتقال سهام موجود، قرارداد مشارکت، سرمایهگذاری مرحلهای و سایر ساختارها آثار حقوقی و مالی متفاوتی دارند. انتخاب قالب نامناسب ممکن است بعداً در مالکیت سهام یا اجرای حقوق سرمایهگذار مشکل ایجاد کند.
۲. ارزشگذاری استارتآپ: بسیاری از استارتآپها در زمان جذب سرمایه درآمد یا دارایی مشهود قابل توجهی ندارند. اختلاف درباره ارزشگذاری اولیه یا ارزشگذاری در دورههای بعدی میتواند مستقیماً بر درصد سهام بنیانگذاران و سرمایهگذار اثر بگذارد. بهتر است روش ارزشگذاری و آثار دورهای بعدی سرمایهگذاری از ابتدا روشن شود.
۳. شروط قراردادی برگرفته از قراردادهای خارجی: قراردادهای VC معمولاً دارای سازوکارهایی مانند Vesting، Anti-Dilution، Drag-Along، Tag-Along، Liquidation Preference و حق تقدم سرمایهگذار هستند. ترجمه مستقیم نمونههای خارجی کافی نیست؛ قابلیت اجرای هر شرط باید با توجه به قوانین آمره ایران، نوع شرکت، اساسنامه و ساختار معامله بررسی شود.
۴. مالکیت فکری استارت آپ: یکی از مهمترین داراییهای استارتآپ ممکن است نرمافزار، کد منبع، علامت تجاری، طراحی، اختراع، دانش فنی یا سایر داراییهای نامشهود باشد. قرارداد باید مشخص کند مالک این حقوق چه کسی است و حقوق ایجادشده توسط بنیانگذاران، کارکنان و پیمانکاران چگونه به شرکت منتقل یا برای آن قابل استفاده میشود.
۵. خروج بنیانگذار: اگر یکی از بنیانگذاران مدت کوتاهی بعد از دریافت سرمایه شرکت را ترک کند، وضعیت سهام او میتواند به یک اختلاف جدی تبدیل شود. به همین دلیل شروط مربوط به Vesting، خروج بنیانگذار و وضعیت Good Leaver/Bad Leaver باید با ساختاری قابل اجرا در حقوق ایران تنظیم شوند.
۶. رقیق شدن سهام: ورود سرمایهگذار جدید یا افزایش سرمایه میتواند درصد مالکیت سهامداران قبلی را کاهش دهد. قرارداد باید حقوق طرفین در دورهای بعدی تأمین مالی و سازوکار حمایت از سهامداران را مشخص کند.
۷. کنترل شرکت و تصمیمات کلیدی: اختلاف میان سرمایهگذار و بنیانگذاران معمولاً فقط بر سر پول نیست. تعیین اعضای هیأتمدیره، بودجه، فروش داراییهای مهم، اخذ تسهیلات، افزایش سرمایه، تغییر موضوع فعالیت و فروش شرکت میتواند منشأ اختلاف باشد. بنابراین تصمیماتی که نیازمند موافقت سرمایهگذار هستند باید تا حد امکان دقیق تعیین شوند.
۸. خروج سرمایهگذار: سرمایهگذار ریسکپذیر معمولاً قصد ندارد برای همیشه سهامدار شرکت باقی بماند. فروش سهام به سرمایهگذار جدید، فروش شرکت، عرضه عمومی یا سایر روشهای خروج باید از زمان تنظیم قرارداد مورد توجه قرار گیرد.
۹. محرمانگی و رقابت: سرمایهگذار در جریان بررسی شرکت ممکن است به اطلاعات حساس مالی، فنی و تجاری دسترسی پیدا کند. قرارداد محرمانگی و تعیین دقیق اطلاعات محرمانه اهمیت زیادی دارد. شروط عدم رقابت نیز باید متناسب و با توجه به قابلیت اجرای آنها تنظیم شوند.
۱۰. حل اختلاف: قرارداد باید مشخص کند اختلاف در دادگاه یا داوری رسیدگی میشود. در صورت انتخاب داوری، تعیین شیوه انتخاب داور، تعداد داوران، محل داوری، حدود صلاحیت و نحوه ابلاغ اهمیت زیادی دارد.
مهمترین بندهای قرارداد سرمایهگذاری ریسکپذیر
یک قرارداد حرفهای VC باید متناسب با معامله تنظیم شود، اما معمولاً موضوعاتی مانند:
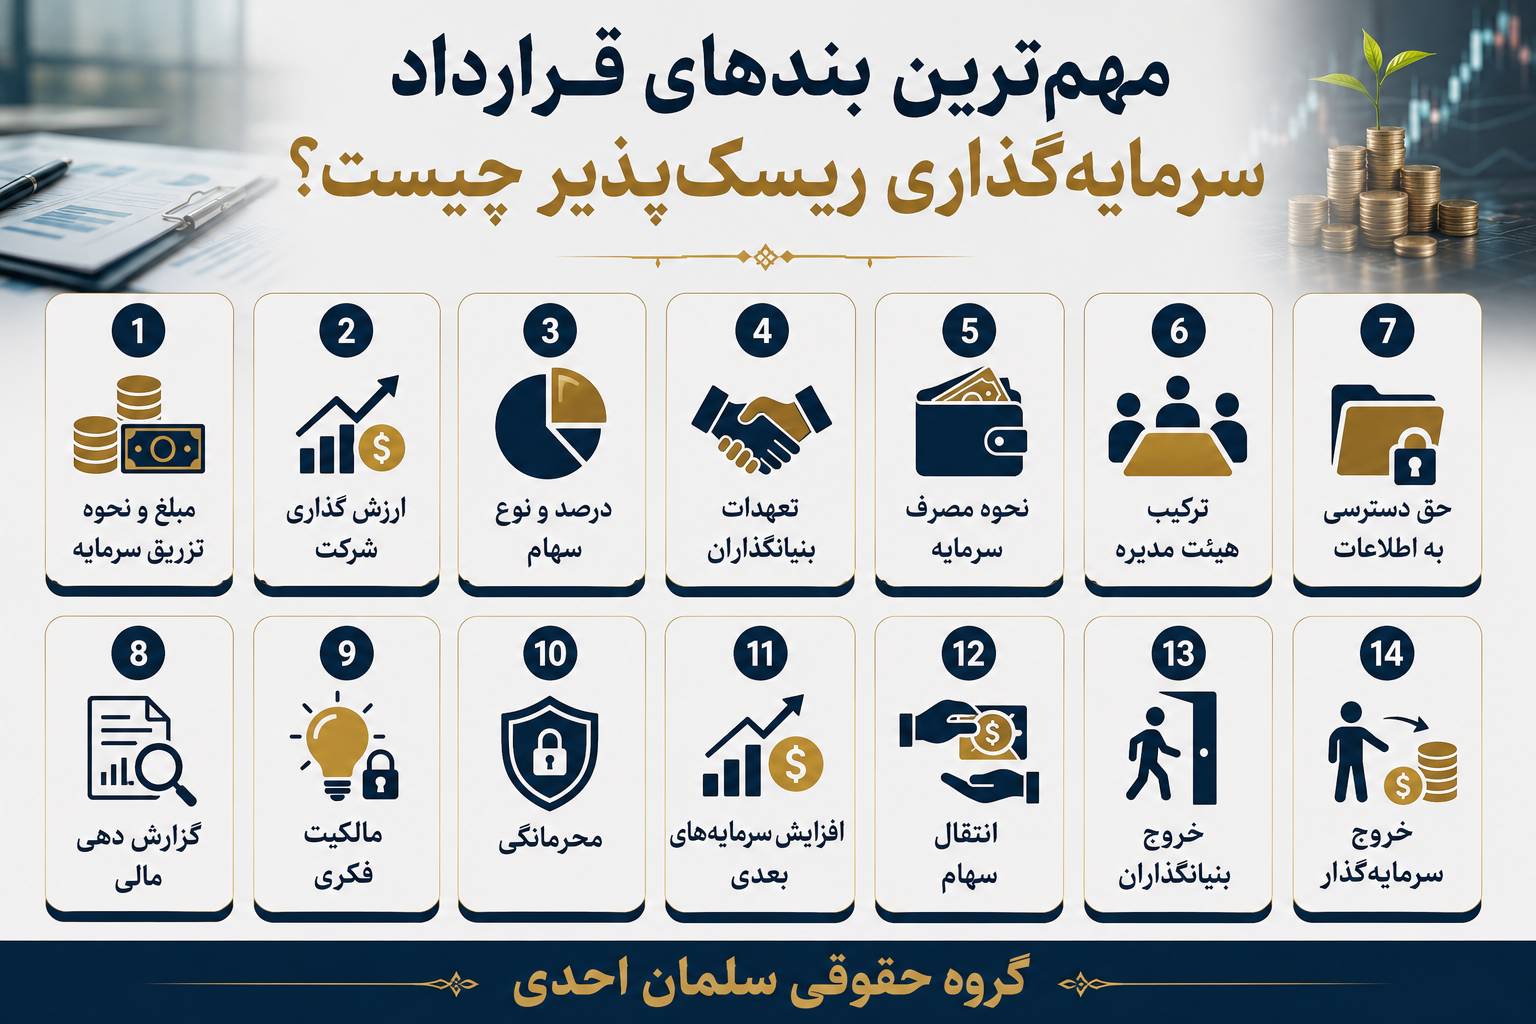
صرف استفاده از یک نمونه قرارداد اینترنتی یا ترجمه قرارداد خارجی برای چنین سرمایهگذاریهایی میتواند خطرناک باشد؛ زیرا بعضی حقوق قراردادی باید علاوه بر قرارداد اصلی، در اساسنامه، صورتجلسات شرکت و سایر اسناد شرکتی نیز به شکل صحیح منعکس شوند.
قرارداد سهامداران چه اهمیتی دارد؟
یکی از اسناد مهم در بسیاری از سرمایهگذاریها قرارداد سهامداران (Shareholders’ Agreement) است.
این قرارداد میتواند رابطه سرمایهگذار و بنیانگذاران را در موضوعاتی مانند مدیریت شرکت، انتقال سهام، حق تقدم، تأمین مالی آینده، خروج، محرمانگی و حل اختلاف تنظیم کند.
اما باید میان توافق قراردادی طرفین و قواعد آمره حقوق شرکتها تفاوت گذاشت. هر توافقی که در قرارداد سهامداران نوشته شود الزاماً بدون توجه به قانون و اساسنامه در برابر شرکت یا اشخاص ثالث همان اثر موردنظر طرفین را ایجاد نمیکند.
Vesting در قرارداد سرمایهگذاری چیست؟
Vesting سازوکاری است که هدف آن معمولاً حفظ بنیانگذاران کلیدی در شرکت و جلوگیری از خروج زودهنگام آنها با تمام منافع سهامی مورد انتظار است.
با توجه به تفاوت ساختار حقوق شرکتهای ایرانی با نمونههای رایج خارجی، Vesting نباید صرفاً از قراردادهای آمریکایی یا اروپایی ترجمه شود. نحوه طراحی آن باید با قالب حقوقی شرکت و محدودیتهای انتقال و مالکیت سهام هماهنگ باشد.
شرط Anti-Dilution چیست؟
Anti-Dilution یا حمایت در برابر رقیقشدن، معمولاً برای حمایت از سرمایهگذار در برخی دورهای بعدی تأمین مالی طراحی میشود؛ بهخصوص زمانی که سهام جدید با ارزشگذاری پایینتری عرضه میشود.
فرمول و سازوکار اجرای این شرط باید کاملاً مشخص باشد و با قواعد افزایش سرمایه و ساختار شرکت هماهنگ شود.
Tag-Along و Drag-Along چیست؟
Tag-Along معمولاً به سهامدار اجازه میدهد در صورت فروش سهام توسط سهامدار عمده، تحت شرایط مقرر سهام خود را نیز همراه او بفروشد.
Drag-Along با هدف امکان فروش یکپارچه شرکت طراحی میشود و تحت شرایط قراردادی میتواند سایر سهامداران را نیز در فرایند فروش سهام درگیر کند.
قابلیت اجرای این شروط در ایران باید با توجه به نوع شرکت، مفاد اساسنامه، قرارداد سهامداران و قواعد انتقال سهام بررسی شود و نباید صرفاً متن نمونه خارجی کپی شود.
Liquidation Preference چیست؟
این شرط معمولاً ترتیب یا میزان برخورداری سرمایهگذار از عواید یک رویداد خروج یا نقدشوندگی را تنظیم میکند.
اما طراحی آن در ایران نیازمند دقت ویژه است؛ زیرا نمیتوان صرفاً سازوکار شرکتهای خارجی و طبقات سهام آنها را بدون بررسی ساختار حقوقی شرکت ایرانی وارد قرارداد کرد.
قوانین جدید مرتبط با سرمایهگذاری استارت آپی
بند «ت» ماده ۱۱ این قانون برای سرمایهگذاریهای واجد شرایط، اعتبار مالیاتی در نظر گرفته است. آییننامه اجرایی مربوط نیز نحوه سرمایهگذاری مستقیم و غیرمستقیم و شرایط برخورداری از این حمایت را مشخص کرده است.
اصلاحیه ۷ مرداد ۱۴۰۳ آییننامه نیز مقررات مهمی درباره نحوه محاسبه اعتبار مالیاتی، سرمایهگذاری مستقیم و غیرمستقیم، سرمایهگذاری مشترک با صندوق نوآوری و شکوفایی و وضعیت سرمایهگذاریهایی که پیش از پایان دوره کاهش یافته یا واگذار میشوند، ایجاد کرده است.
همچنین قانون تأمین مالی تولید و زیرساختها مصوب ۱۴۰۲ چارچوب گستردهتری برای توسعه ابزارها و نهادهای تأمین مالی ایجاد کرده و آییننامههای متعددی نیز در اجرای آن در سالهای ۱۴۰۳ و ۱۴۰۴ تصویب شدهاند.
اعتبار مالیاتی سرمایهگذاری در شرکتهای دانشبنیان
مطابق بند «ت» ماده ۱۱ قانون جهش تولید دانشبنیان و آییننامه اجرایی آن، سرمایهگذاریهای واجد شرایط در حوزههای فناورانه و دانشبنیان میتوانند تحت شرایط قانونی از اعتبار مالیاتی برخوردار شوند.
طبق متن اصلاحشده آییننامه، حداکثر ۳۰ درصد سرمایهگذاری مستقیم واجد شرایط میتواند با رعایت ضوابط و تأیید مراجع مقرر به عنوان اعتبار مالیاتی منظور شود. در سرمایهگذاری غیرمستقیم از طریق صندوقها و نهادهای واجد شرایط نیز سازوکار جداگانهای پیشبینی شده است.
نکته مهم این است که این امتیاز خودکار و شامل هر سرمایهگذاری استارتآپی نیست؛ شرایط سرمایهگذار، سرمایهپذیر، طرح سرمایهگذاری، تأیید مراجع مربوط و سایر الزامات آییننامه باید رعایت شود.
ریسک خروج زودهنگام در سرمایهگذاری مشمول اعتبار مالیاتی
نکته مهم این است که اگر سرمایهگذاری برخوردار از حمایت مالیاتی، بدون تأیید مرجع مربوط پیش از پایان دوره سرمایهگذاری کاهش پیدا کند، فروخته یا به شخص ثالث منتقل شود، ممکن است اعتبار مالیاتی اعطاشده و جرایم قانونی مربوط مطالبه شود.
بنابراین در معاملات مشمول این حمایت، طراحی Exit تنها یک موضوع قراردادی نیست و آثار مالیاتی آن نیز باید از ابتدا بررسی شود.
حل اختلاف در قراردادهای سرمایهگذاری
پیشبینی سازوکار حل اختلاف یکی از ضروریترین بخشهای قرارداد VC است.
در قرارداد باید مشخص شود اختلافات از طریق دادگاه یا داوری حل میشوند. اگر داوری انتخاب میشود، بهتر است درباره نحوه تعیین داور، تعداد داوران، حدود صلاحیت، مدت داوری، محل داوری و شیوه ابلاغ توافق روشنی وجود داشته باشد.
در سرمایهگذاریهایی که دارای عنصر خارجی هستند نیز موضوعاتی مانند قانون حاکم، صلاحیت مراجع، اجرای رأی داوری، مقررات ارزی و محدودیتهای ناشی از تحریمها باید جداگانه بررسی شوند.
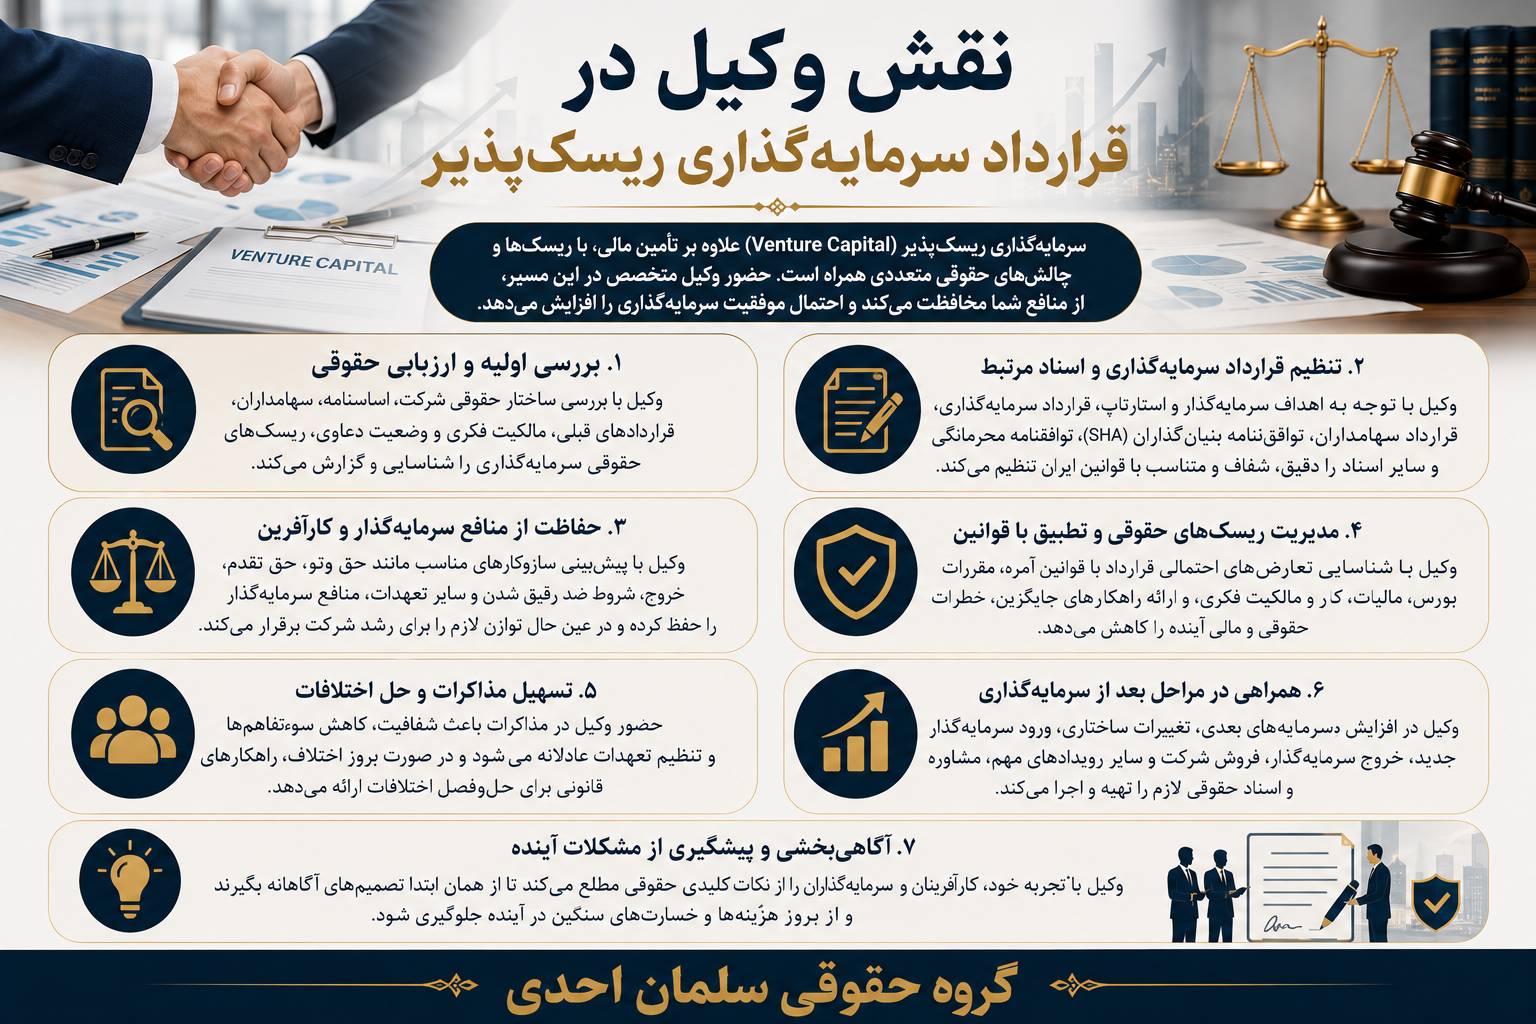
نقش وکیل در قرارداد سرمایهگذاری ریسکپذیر
وظیفه مشاور حقوقی در یک سرمایهگذاری VC فقط نوشتن قرارداد نیست.
-
آیا قرارداد سرمایهگذاری ریسکپذیر در ایران قانونی است؟
اصل چنین قراردادی ممنوع نیست؛ اما اعتبار و قابلیت اجرای مفاد آن به ساختار معامله، قوانین آمره، مقررات شرکتها و شرایط قرارداد بستگی دارد.
-
آیا میتوان قرارداد VC خارجی را ترجمه و در ایران استفاده کرد؟
ترجمه صرف توصیه نمیشود. بسیاری از سازوکارهای قراردادهای خارجی بر اساس ساختار حقوق شرکتها و انواع سهامی طراحی شدهاند که ممکن است عیناً در حقوق ایران وجود نداشته باشند.
-
آیا سرمایهگذار میتواند در مدیریت استارت آپ دخالت کند؟
حقوق مدیریتی سرمایهگذار باید بر اساس ساختار شرکت، اساسنامه، قرارداد سهامداران و مقررات قانونی تعیین شود. میزان سرمایهگذاری بهتنهایی هر نوع اختیار مدیریتی را ایجاد نمیکند.
-
آیا سرمایهگذار میتواند خروج خود را تضمین کند؟
میتوان برای خروج سازوکارهای قراردادی طراحی کرد، اما قابلیت اجرای آنها باید با مقررات آمره و ساختار شرکت هماهنگ باشد. «تضمین خروج» نباید بدون بررسی حقوقی با تضمین اصل سرمایه یا سود قطعی یکسان فرض شود.
-
مالک ایده و نرمافزار استارتآپ چه کسی است؟
پاسخ به نحوه ایجاد و انتقال حقوق بستگی دارد. بهتر است مالکیت کد، نرمافزار، علامت، اختراع، دامنه اینترنتی و سایر داراییهای فکری پیش از سرمایهگذاری دقیقاً بررسی و مستندسازی شود.
-
آیا سرمایهگذاری در شرکت دانشبنیان اعتبار مالیاتی دارد؟
در برخی سرمایهگذاریهای واجد شرایط بله؛ اما این حمایت شامل هر سرمایهگذاری نمیشود و رعایت شرایط بند «ت» ماده ۱۱ قانون جهش تولید دانشبنیان و آییننامه اجرایی آن ضروری است.
نتیجهگیری
قراردادهای سرمایهگذاری ریسکپذیر در ایران بیش از آنکه با «فقدان کامل قانون» مواجه باشند، با پراکندگی مقررات و ضرورت تطبیق ابزارهای متداول VC با حقوق ایران روبهرو هستند.
ارزشگذاری، انتقال و افزایش سرمایه، Vesting، Anti-Dilution، Tag-Along و Drag-Along، مالکیت فکری، کنترل مدیریتی، تأمین مالی مراحل بعد، خروج سرمایهگذار و حل اختلاف از مهمترین موضوعاتی هستند که باید پیش از امضای قرارداد تعیین تکلیف شوند.
از سوی دیگر، مقررات جدید حوزه دانشبنیان و تأمین مالی، بهویژه اعتبار مالیاتی سرمایهگذاری موضوع ماده ۱۱ قانون جهش تولید دانشبنیان و اصلاحات آییننامه آن در سال ۱۴۰۳، فرصتهایی ایجاد کردهاند که در تنظیم ساختار سرمایهگذاری باید مورد توجه قرار گیرند.
گروه حقوقی سلمان احدی
شماره تماس: 09120466204
آدرس:شهرک غرب بلوار دادمان خیابابان سپهر خیابان کوثر پلاک7 طبقه6 واحد23