
نحوه انتقال سهام در شرکت های سهامی | شرایط و قوانین ۱۴۰۵
انتقال سهام یکی از مهمترین موضوعات حقوق شرکتهاست. فروش یا انتقال سهام ممکن است در ظاهر یک معامله ساده میان انتقالدهنده و انتقالگیرنده باشد، اما اعتبار و آثار آن در برابر شرکت و اشخاص ثالث به نوع سهام، مفاد اساسنامه، مقررات قانونی و تشریفات انتقال بستگی دارد.
این موضوع در شرکت سهامی خاص اهمیت بیشتری پیدا کرده است؛ زیرا برخلاف شرکت سهامی عام، اساسنامه شرکت سهامی خاص میتواند محدودیتهایی برای انتقال سهام در نظر بگیرد.
صدور رأی وحدت رویه شماره ۸۵۶ هیأت عمومی دیوان عالی کشور نیز اهمیت بررسی اساسنامه پیش از هر انتقال را دوچندان کرده است.
انواع سهام از نظر نحوه انتقال
از حیث تشریفات انتقال، یکی از مهمترین تقسیمبندیها تفکیک میان سهام با نام و سهام بینام است.
در سهام با نام، مشخصات دارنده سهم در دفتر ثبت سهام شرکت منعکس میشود و انتقال آن تابع تشریفات ماده ۴۰ لایحه قانونی اصلاح قسمتی از قانون تجارت است.
در مقابل، سهام بینام در حکم سند در وجه حامل است و انتقال آن اصولاً با قبض و اقباض صورت میگیرد.
بنابراین روش انتقال این دو نوع سهم یکسان نیست.
-
انتقال سهام با نام چگونه انجام میشود؟
مطابق ماده ۴۰ لایحه اصلاحی قانون تجارت، انتقال سهام با نام باید در دفتر ثبت سهام شرکت به ثبت برسد.
انتقالدهنده یا وکیل یا نماینده قانونی او باید انتقال را در دفتر مذکور امضا کند.
اگر تمام مبلغ اسمی سهم پرداخت نشده باشد، نشانی کامل انتقالگیرنده نیز باید در دفتر ثبت سهام درج و توسط وی یا نماینده قانونی او امضا شود و انتقالگیرنده از نظر پرداخت باقیمانده مبلغ اسمی سهم، قائممقام انتقالدهنده خواهد بود.
نکته بسیار مهم ماده ۴۰ این است که:
انتقال سهام با نام بدون رعایت شرایط مقرر در این ماده، از نظر شرکت و اشخاص ثالث فاقد اعتبار است.
بنابراین صرف تنظیم یک قرارداد خصوصی خرید و فروش سهام را نباید با تکمیل تمام تشریفات قانونی انتقال سهام با نام یکی دانست.
-
انتقال سهام بینام چگونه انجام میشود؟
سهام بینام در حکم سند در وجه حامل است.
مالک آن اصولاً دارنده ورقه سهم محسوب میشود مگر خلاف آن ثابت شود و نقلوانتقال چنین سهمی با قبض و اقباض انجام میشود.
بنابراین تشریفات ماده ۴۰ درباره ثبت انتقال در دفتر ثبت سهام، ناظر به سهام با نام است.
البته مقررات مالیاتی و سایر الزامات قانونی مرتبط با معامله باید جداگانه بررسی شود؛ بنابراین «بینام بودن» سهم به معنی معافیت از تمام مقررات مربوط به انتقال نیست. دستورالعمل مالیاتی نیز انتقال سهام با نام و بینام را مشمول حکم مالیاتی مربوط دانسته است.
-
آیا انتقال سهام در شرکت سهامی خاص آزاد است؟
ماده ۴۱ لایحه اصلاحی مقرر کرده است که در شرکتهای سهامی عام انتقال سهام نمیتواند مشروط به موافقت مدیران شرکت یا مجامع عمومی صاحبان سهام شود.
اما این ممنوعیت به شرکت سهامی خاص تسری پیدا نمیکند.
این موضوع اکنون با رأی وحدت رویه شماره ۸۵۶ مورخ ۱۴۰۳/۱۰/۰۴ به شکل بسیار مهمی تعیین تکلیف شده است.
رأی وحدت رویه ۸۵۶ درباره انتقال سهام شرکت سهامی خاص
هیأت عمومی دیوان عالی کشور در رأی وحدت رویه شماره ۸۵۶ اعلام کرده است که اگر طبق اساسنامه شرکت سهامی خاص، انتقال سهام منوط به موافقت هیئتمدیره شده باشد و دارنده سهم بدون رعایت حق تقدم سایر سهامداران و موافقت هیئتمدیره، سهام خود را به شخص ثالث منتقل کند، انتقال انجامشده غیرنافذ است و در صورت عدم تنفیذ هیئتمدیره، محکوم به بطلان خواهد بود.
دیوان عالی کشور همچنین تصریح کرده که مقررات ماده ۴۱ درباره ممنوعیت محدود کردن انتقال، صرفاً مربوط به شرکت سهامی عام است و به شرکت سهامی خاص تسری ندارد.
این رأی برای دادگاهها و سایر مراجع مربوط در موارد مشابه لازمالاتباع است.
-
نتیجه عملی رأی ۸۵۶ چیست؟
قبل از خرید سهام یک شرکت سهامی خاص، یکی از اولین اسنادی که باید بررسی شود اساسنامه شرکت است.
باید مشخص شود آیا اساسنامه:
- انتقال را آزاد گذاشته است؛
- انتقال را به موافقت هیئتمدیره مشروط کرده؛
- حق تقدم یا اولویت برای سایر سهامداران پیشبینی کرده؛
- یا شرایط دیگری برای انتقال در نظر گرفته است.
نادیده گرفتن این شروط میتواند اعتبار انتقال را با مشکل جدی مواجه کند.
-
آیا برای انتقال سهام حتماً باید مجمع عمومی فوقالعاده تشکیل شود؟
خیر.
قانون برای هر انتقال عادی سهام الزام عمومی به تشکیل مجمع عمومی فوقالعاده مقرر نکرده است.
اینکه موافقت کدام رکن شرکت لازم باشد، باید با توجه به اساسنامه، نوع انتقال، نوع تصمیم مورد نیاز و مقررات قانونی تعیین شود.
برای مثال، اگر اساسنامه شرکت سهامی خاص، انتقال را به موافقت هیئتمدیره مشروط کرده باشد، رعایت همان شرط اهمیت اساسی پیدا میکند و رأی وحدت رویه ۸۵۶ نیز اعتبار چنین شرطی را تأیید کرده است.
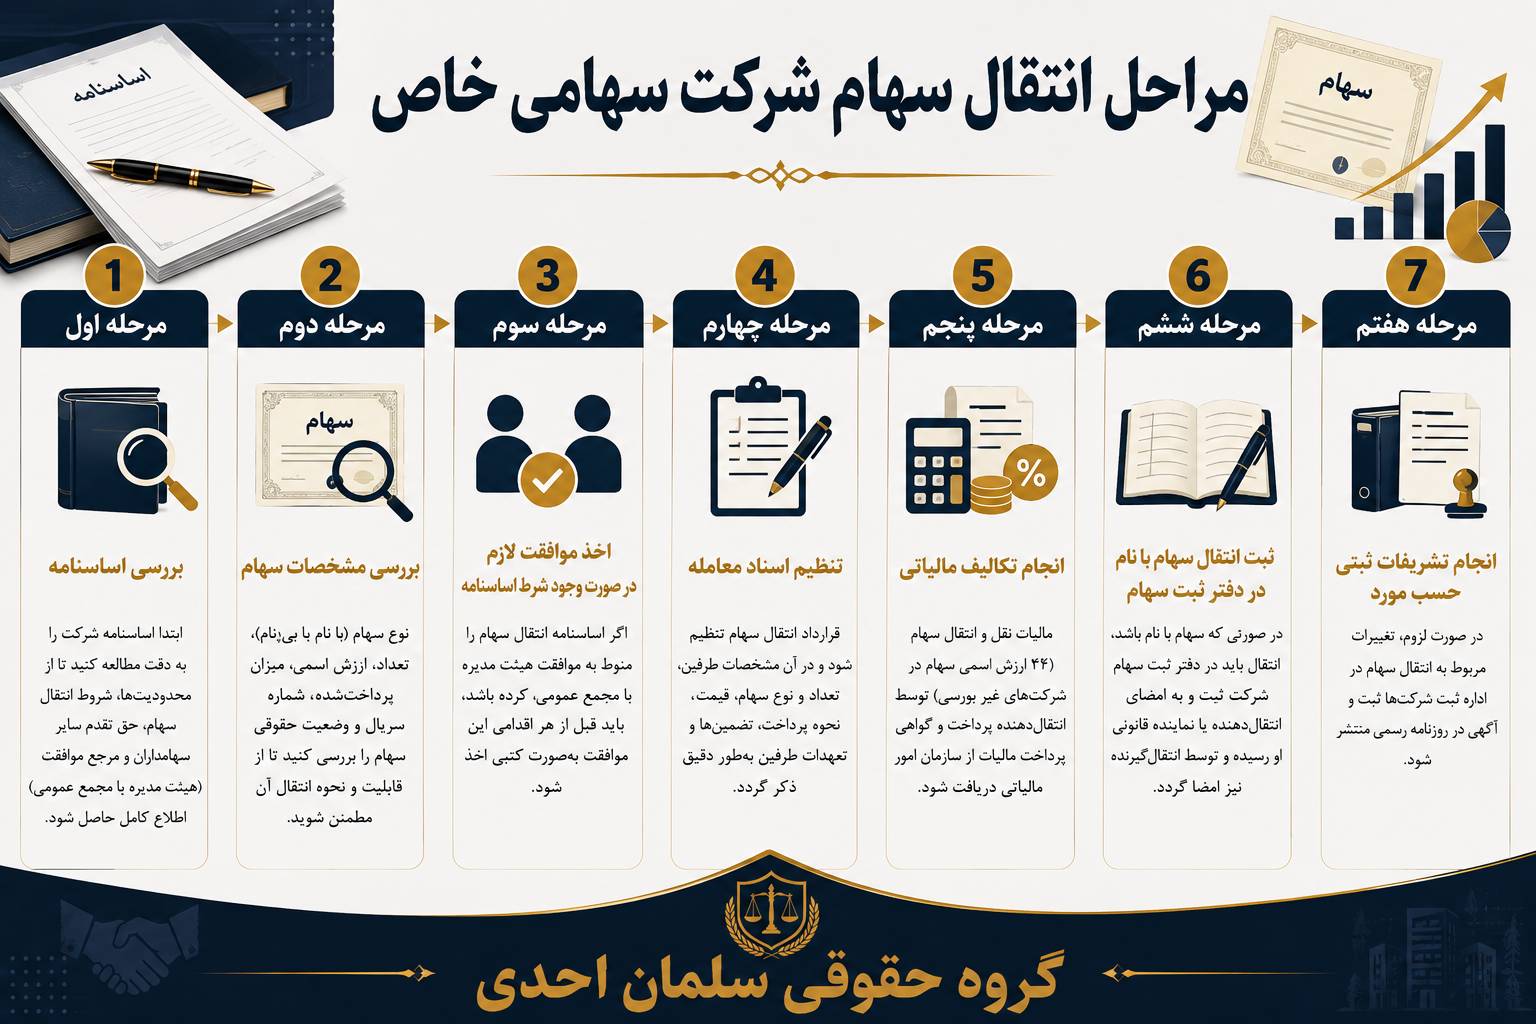
مراحل انتقال سهام شرکت سهامی خاص
برای یک شرکت سهامی خاص غیربورسی، مسیر حقوقی را بهتر است به جای نسخه ثابت «مجمع فوقالعاده → مالیات → ثبت» به این شکل توضیح دهیم:
-
دفتر ثبت سهام شرکت چیست؟
دفتر ثبت سهام یکی از مهمترین اسناد داخلی شرکت سهامی است.
بهخصوص در انتقال سهام با نام، این دفتر اهمیت حقوقی مستقیم دارد؛ زیرا ماده ۴۰ انتقال سهام با نام را به ثبت انتقال در این دفتر و امضای انتقالدهنده یا نماینده قانونی او مرتبط کرده است.
بهتر است در ثبت انتقال، اطلاعاتی مانند مشخصات انتقالدهنده و انتقالگیرنده، تعداد و مشخصات سهام مورد انتقال، تاریخ انتقال و امضاهای لازم به شکل روشن و منظم درج شود.
در صورت پرداختنشدن تمام مبلغ اسمی سهم نیز الزامات خاص ماده ۴۰ درباره نشانی انتقالگیرنده باید رعایت شود.
-
مالیات انتقال سهام شرکت سهامی خاص چقدر است؟
طبق تبصره ۱ ماده ۱۴۳ قانون مالیاتهای مستقیم، در مورد سهام و حقوق مشمول این حکم در شرکتهای مربوط، مالیات مقطوع به میزان
۴ درصد ارزش اسمی دریافت میشود.
بنابراین اگر سهام به قیمت بسیار بالاتری از ارزش اسمی فروخته شود، نباید خودکار نوشت «۴ درصد قیمت فروش».
مثال
فرض کنیم:
ارزش اسمی هر سهم: ۱,۰۰۰ تومان
تعداد سهام منتقلشده: ۱۰,۰۰۰ سهم
ارزش اسمی کل سهام مورد انتقال:
۱۰,۰۰۰ × ۱,۰۰۰ = ۱۰ میلیون تومان
مالیات موضوع تبصره ۱ ماده ۱۴۳:
۱۰,۰۰۰,۰۰۰ × ۴٪ = ۴۰۰,۰۰۰ تومان
حتی اگر قیمت توافقی معامله سهام بیشتر باشد، مبنای مقرر در این حکم قانونی ارزش اسمی است.
-
مالیات انتقال سهام بر عهده چه کسی است؟
تبصره ۱ ماده ۱۴۳، انتقالدهندگان سهام، سهمالشرکه و حق تقدم را مکلف کرده است قبل از انتقال، مالیات متعلق را به حساب سازمان امور مالیاتی واریز کنند.
همچنین ادارات ثبت یا دفاتر اسناد رسمی حسب مورد در زمان ثبت تغییرات یا تنظیم سند انتقال باید گواهی پرداخت مالیات را دریافت و ضمیمه پرونده کنند.
-
آیا انتقال سهام باید در روزنامه رسمی آگهی شود؟
ثبت انتقال سهام با نام در دفتر ثبت سهام شرکت موضوع ماده ۴۰، یک موضوع است و ثبت یا انتشار تغییرات شرکت موضوع دیگری.
لزوم ثبت تغییرات و انتشار آگهی باید بر اساس ماهیت تغییرات ایجادشده و مقررات ثبتی بررسی شود.
مثلاً اگر انتقال سهام با تغییر در ترکیب اعضای هیئتمدیره همراه باشد، تصمیم مربوط به تغییر مدیران مسیر ثبتی خودش را خواهد داشت.
-
آیا انتقال سهام نیاز به سند رسمی دفترخانه دارد؟
قانون تجارت برای انتقال سهمالشرکه شرکت با مسئولیت محدود در ماده ۱۰۳ سند رسمی را مقرر کرده است.
اما نباید همین حکم را به انتقال سهام شرکت سهامی تعمیم داد.
در سهام با نام، تشریفات اصلی مورد تصریح ماده ۴۰، ثبت در دفتر ثبت سهام شرکت و امضای انتقالدهنده یا نماینده قانونی او است.
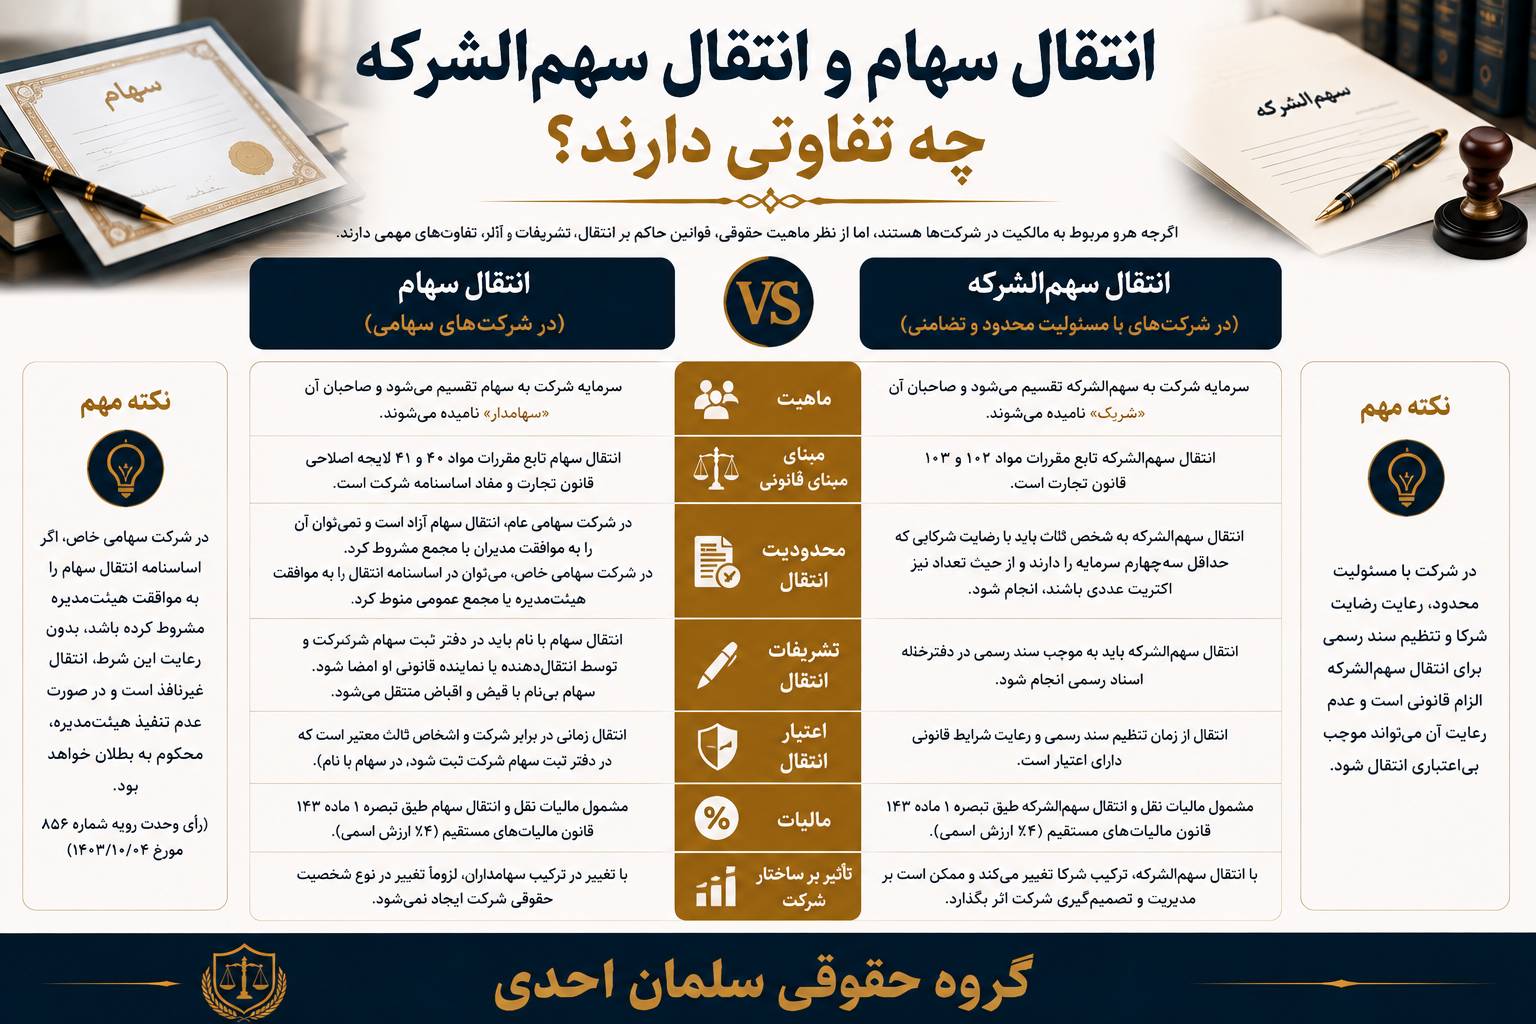
بنابراین انتقال سهام شرکت سهامی و انتقال سهمالشرکه شرکت با مسئولیت محدود از این جهت دو نظام متفاوت دارند.
-
انتقال سهام و انتقال سهمالشرکه چه تفاوتی دارند؟
جدیدترین رأی مهم درباره انتقال سهام شرکت سهامی خاص
رأی وحدت رویه شماره ۸۵۶ مورخ ۱۴۰۳/۱۰/۰۴ هیأت عمومی دیوان عالی کشور
خلاصه کاربردی:
اگر اساسنامه شرکت سهامی خاص انتقال سهام را مشروط به موافقت هیئتمدیره کرده باشد، انتقال سهام به شخص ثالث بدون رعایت حق تقدم سایر سهامداران و بدون موافقت هیئتمدیره، غیرنافذ است و در صورت عدم تنفیذ هیئتمدیره، محکوم به بطلان خواهد بود.
همچنین ماده ۴۱ درباره ممنوعیت مشروط کردن انتقال سهام به موافقت مدیران یا مجمع، صرفاً ناظر به شرکت سهامی عام است.
-
اگر هیئتمدیره با انتقال سهام موافقت نکند چه میشود؟
اگر اساسنامه شرکت سهامی خاص، انتقال را به موافقت هیئتمدیره مشروط کرده باشد، رأی وحدت رویه ۸۵۶ اهمیت تعیینکننده دارد.
انتقال بدون رعایت شرط مذکور غیرنافذ است و اگر هیئتمدیره آن را تنفیذ نکند، انتقال محکوم به بطلان خواهد بود.
بنابراین انتقالگیرنده نباید صرفاً به قرارداد خصوصی خرید سهام اکتفا کند؛ اساسنامه شرکت باید قبل از معامله بررسی شود.
-
آیا هیئتمدیره میتواند انتقال سهام شرکت سهامی عام را محدود کند؟
خیر؛ وضعیت شرکت سهامی عام متفاوت است.
رأی وحدت رویه ۸۵۶ نیز تصریح کرده که ماده ۴۱ لایحه اصلاحی و ممنوعیت مقرر در آن مربوط به شرکت سهامی عام است.
بنابراین نباید قواعد شرکت سهامی خاص را به شرکت سهامی عام تسری داد.
-
اگر شرکت از ثبت انتقال سهام خودداری کند چه باید کرد؟
اگر انتقال مطابق قانون و اساسنامه انجام شده باشد اما شرکت از انجام تشریفات قانونی یا ثبت انتقال در دفتر سهام خودداری کند، حسب شرایط پرونده امکان طرح دعوای مناسب برای الزام شرکت یا اشخاص مسئول به انجام تشریفات مربوط قابل بررسی است.
اما قبل از طرح دعوا باید مشخص شود:
آیا انتقال اساساً معتبر بوده است؟ آیا شرط موافقت هیئتمدیره وجود داشته؟ آیا حق تقدم مقرر در اساسنامه رعایت شده؟ آیا مالیات مربوط پرداخت شده؟ و آیا انتقالدهنده مالک سهام بوده است؟
بعد از رأی وحدت رویه ۸۵۶، بررسی این موارد بهخصوص در شرکت سهامی خاص اهمیت بیشتری پیدا کرده است.
قرارداد انتقال سهام باید شامل چه مواردی باشد؟
برای کاهش اختلافات آینده، قرارداد انتقال سهام بهتر است
- مشخصات کامل انتقالدهنده و انتقالگیرنده،
- مشخصات شرکت،
- تعداد و نوع سهام،
- ارزش اسمی،
- قیمت معامله،
- نحوه و زمان پرداخت،
- وضعیت پرداخت مبلغ اسمی سهام،
- تاریخ انتقال،
- تکلیف مالیات،
- تعهد به ثبت در دفتر سهام،
- موافقتهای لازم طبق اساسنامه،
- تضمین مالکیت فروشنده،
- وضعیت بدهی یا توثیق احتمالی سهام و ضمانت اجرای تخلف طرفین را مشخص کند.
در شرکت سهامی خاص، بررسی اساسنامه و محدودیتهای انتقال باید پیش از امضای قرارداد انجام شود.
اشتباهات رایج در انتقال سهام شرکت سهامی خاص
مهمترین اشتباهات عبارتاند از:
- استفاده از اصطلاح «سهمالشرکه» به جای «سهام»، عدم بررسی اساسنامه،
- تصور اینکه انتقال همیشه آزاد است،
- تشکیل مجمع فوقالعاده بدون اینکه الزام قانونی یا اساسنامهای وجود داشته باشد،
- عدم ثبت انتقال سهام با نام در دفتر سهام،
- اشتباه گرفتن ارزش اسمی با قیمت فروش در محاسبه مالیات و بیتوجهی به رأی وحدت رویه ۸۵۶.
-
آیا انتقال سهام شرکت سهامی خاص نیاز به موافقت هیئتمدیره دارد؟
اگر اساسنامه چنین شرطی مقرر کرده باشد، بله. رأی وحدت رویه ۸۵۶ اعتبار این شرط را تأیید کرده است.
-
آیا برای هر انتقال سهام باید مجمع عمومی فوقالعاده تشکیل شود؟
خیر. چنین الزام عمومیای برای هر انتقال وجود ندارد. اساسنامه و ماهیت تصمیم مورد نیاز باید بررسی شود.
-
انتقال سهام با نام چگونه انجام میشود؟
انتقال باید مطابق ماده ۴۰ در دفتر ثبت سهام شرکت ثبت و توسط انتقالدهنده یا نماینده قانونی او امضا شود.
-
مالیات انتقال سهام شرکت سهامی خاص چقدر است؟
برای سهام مشمول تبصره ۱ ماده ۱۴۳ در شرکتهای غیربورسی، مالیات مقطوع ۴ درصد ارزش اسمی است، نه لزوماً ۴ درصد قیمت فروش.
-
مالیات انتقال سهام را خریدار میدهد یا فروشنده؟
قانون، انتقالدهنده را مکلف به پرداخت مالیات موضوع تبصره ۱ ماده ۱۴۳ پیش از انتقال کرده است.
-
آیا انتقال سهام شرکت سهامی خاص حتماً باید در دفترخانه انجام شود؟
حکم ماده ۱۰۳ درباره لزوم سند رسمی مربوط به سهمالشرکه شرکت با مسئولیت محدود است و نباید آن را به سهام شرکت سهامی خاص تعمیم داد.
-
اگر اساسنامه انتقال را مشروط به موافقت هیئتمدیره کرده باشد و بدون اجازه سهام فروخته شود چه میشود؟
مطابق رأی وحدت رویه ۸۵۶، در فرض مقرر در رأی، انتقال غیرنافذ است و با عدم تنفیذ هیئتمدیره محکوم به بطلان خواهد بود.
-
تفاوت سهام و سهمالشرکه چیست؟
«سهام» مربوط به شرکتهای سهامی است؛ «سهمالشرکه» اصطلاح مورد استفاده در شرکتهایی مانند شرکت با مسئولیت محدود و تضامنی است.
نتیجهگیری
انتقال سهام در شرکت سهامی خاص را نباید صرفاً یک قرارداد خرید و فروش ساده تلقی کرد. نوع سهام، مفاد اساسنامه، دفتر ثبت سهام، تکالیف مالیاتی و محدودیتهای اساسنامهای باید پیش از انجام معامله بررسی شوند.
مهمترین تحول قضایی این حوزه، رأی وحدت رویه شماره ۸۵۶ مورخ ۱۴۰۳/۱۰/۰۴ است. بر اساس این رأی، ماده ۴۱ صرفاً درباره شرکت سهامی عام است و در شرکت سهامی خاص میتوان در اساسنامه انتقال سهام را به موافقت هیئتمدیره مشروط کرد؛ عدم رعایت چنین شرطی میتواند اعتبار انتقال را با مشکل اساسی مواجه کند.
گروه حقوقی سلمان احدی
شماره تماس: 09120466204
آدرس: تهران، شهرک غرب، بلوار دادمان، خیابان سپهر، خیابان کوثر، پلاک ۷، طبقه ۶، واحد ۲۳

